À quelques semaines du closing, la contrepartie renvoie une nouvelle version du contrat de cession avec plusieurs dizaines de modifications. Certaines touchent le plafond de responsabilité ou les conditions suspensives. Votre équipe doit identifier les écarts, confirmer la version applicable et suivre les actions restantes sans retarder l’opération.
Un contrat de cession fixe ce que l’acquéreur achète, à quel prix et à quelles conditions. Ce guide présente les clauses à surveiller, les spécificités du droit français et une méthode pour piloter le contrat jusqu’à la réalisation de l’opération.
Points clés
- Une fois signé, le contrat de cession devient généralement le document de référence de l’opération, sous réserve de ses conditions et de ses annexes.
- Garantie d’actif et de passif, conditions suspensives et prix concentrent l’essentiel des négociations.
- Selon la structure, l’effectif et les effets de l’opération, les obligations d’information ou de consultation peuvent influer sur le calendrier.
- La période entre signing et closing est la plus exposée : chaque condition suspensive est une échéance à suivre.
- Un outil de gestion des contrats sécurise les versions, les validations et les rappels.
Pour les directions juridiques, le sujet concerne surtout les opérations M&A et les cessions d’entreprise. Les règles applicables varient selon l’objet de la cession, la forme sociale, le statut des parties et les conditions prévues au contrat.
Qu’est-ce qu’un contrat de cession ?
Un contrat de cession est un contrat juridiquement contraignant par lequel un vendeur transfère à un acquéreur la propriété d’un bien, de titres sociaux, d’un fonds de commerce ou d’un ensemble d’actifs, moyennant un prix. Il identifie les parties et l’objet de la cession, fixe le prix et précise les conditions à réunir avant la réalisation de l’opération.
Une fois signé, il devient le document qui gouverne la transaction. Il continue souvent de produire ses effets après le closing, notamment au titre des garanties.
Protocole de cession, SPA, APA, PSA : quels termes pour quel document ?
Le vocabulaire varie selon le type d’opération et la langue de négociation. Aucun acronyme ne suffit, à lui seul, à qualifier juridiquement la transaction.
- Protocole de cession ou protocole d’accord : terme courant en France pour le contrat qui fixe les conditions de la cession, souvent signé avant le closing.
- Acte de cession : l’acte qui constate le transfert de propriété au closing.
- SPA (Share Purchase Agreement) : contrat de cession de titres, terme dominant dans les opérations internationales. Pour aller plus loin, consultez notre guide complet du contrat d’achat d’actions (SPA).
- APA (Asset Purchase Agreement) : contrat de cession d’actifs.
- PSA (Purchase and Sale Agreement) : terme anglo-saxon générique, fréquent dans l’immobilier et les transactions commerciales.
Lettre d’intention, protocole, acte de cession : qui engage quoi ?
Ces documents se succèdent dans la plupart des opérations. Leur portée juridique, elle, n’a rien de comparable.
| Document | Objet | Contraignant ? | Moment |
|---|---|---|---|
| Lettre d’intention (LOI) | Pose les grandes lignes de l’opération et signale l’intention d’avancer | En principe non, sauf clauses expressément contraignantes (confidentialité, exclusivité) | Avant la due diligence |
| Contrat ou protocole de cession | Fixe les conditions contraignantes de la transaction | Oui | Après la due diligence, avant le closing |
| Acte de cession | Constate le transfert de propriété et le paiement du prix | Oui | Au closing |
Attention : même au stade de la lettre d’intention, la rupture des pourparlers n’est pas sans risque. L’article 1112 du Code civil pose le principe de liberté des négociations, mais impose qu’elles satisfassent aux exigences de la bonne foi. La portée de chaque document dépend de ses clauses et des engagements effectivement souscrits.
Dans quels cas votre direction juridique a besoin d’un contrat de cession
Toutes les transactions n’exigent pas un contrat de cession détaillé. La règle est simple : plus l’opération est complexe, plus le contrat devient déterminant.
Cession de titres ou d’actifs
Dans une acquisition, le contrat de cession est le document central, que l’opération porte sur des titres ou sur des actifs. En cession de titres, l’acquéreur reprend la société avec son actif et son passif. En cession d’actifs, il choisit les éléments qu’il reprend et les passifs qu’il accepte.
Le contrat M&A va bien au-delà d’une vente classique. Il contient des déclarations et garanties sur la société cible, une garantie d’actif et de passif, des conditions suspensives liées aux autorisations réglementaires et des engagements post-closing, comme le maintien de dirigeants clés.
Vente immobilière : un cadre très encadré en France
En immobilier, la logique française est différente du modèle anglo-saxon. Les parties signent d’abord un avant-contrat, compromis de vente ou promesse unilatérale de vente, puis la vente est réitérée par acte authentique reçu par un notaire, condition de sa publication au service de la publicité foncière.
Si l’acquéreur est un non-professionnel achetant un bien à usage d’habitation, il bénéficie d’un délai de rétractation de 10 jours (article L. 271-1 du Code de la construction et de l’habitation). En immobilier d’entreprise, entre professionnels, la négociation porte surtout sur les conditions suspensives, l’état du bien et la répartition des frais.
Transactions commerciales à forte valeur
Hors M&A et immobilier, le contrat de cession intervient dans les cessions d’actifs en bloc, les cessions de droits de propriété intellectuelle, les ventes d’équipements de forte valeur ou les accords de licence importants, là où un simple bon de commande ne suffit pas.
Le point commun : les deux parties ont besoin de protection et les obligations se prolongent au-delà de l’échange.
Les clauses clés d’un contrat de cession
Un contrat bien rédigé donne à chaque partie une vision claire de ce à quoi elle s’engage. Voici les clauses que votre équipe doit retrouver et examiner de près.
Parties, objet de la cession et prix
Le contrat identifie précisément vendeur et acquéreur : dénomination sociale, forme, siège, numéro RCS. Il décrit ensuite l’objet de la cession : titres, bien immobilier, liste d’actifs ou fonds de commerce.
La clause de prix fixe la contrepartie et ses modalités :
- Séquestre d’une partie du prix, souvent pour garantir la GAP
- Paiement échelonné ou crédit-vendeur
- Ajustement de prix post-closing, fréquent en M&A, calculé sur le besoin en fonds de roulement ou l’endettement net
- Complément de prix (earn-out) indexé sur les performances futures de la cible
Dépôt de garantie, conditions suspensives et date de closing
Le dépôt de garantie, ou l’indemnité d’immobilisation dans une promesse unilatérale immobilière, matérialise l’engagement de l’acquéreur. Il est généralement séquestré jusqu’à la réalisation de la vente et peut revenir au vendeur si l’acquéreur se retire sans motif prévu au contrat.
Les conditions suspensives sont des événements futurs et incertains dont la réalisation rend l’obligation pure et simple, selon l’article 1304 du Code civil. Elles doivent être réalisées ou levées avant le closing, conformément aux modalités prévues par le contrat. Les plus courantes :
- Financement : obtention d’un prêt aux conditions convenues
- Due diligence : absence de découverte significative
- Évaluation : valeur du bien au moins égale au prix
- Autorisations : contrôle des concentrations, agrément statutaire, autorisation du conseil
La date de closing fixe l’échéance de réalisation. La manquer sans clause de prorogation peut mettre toute l’opération en péril.
Déclarations, garanties et garantie d’actif et de passif
Les déclarations et garanties sont des affirmations de chaque partie sur l’objet de la transaction. Le vendeur déclare notamment être pleinement propriétaire, que les comptes sont exacts, qu’aucun litige significatif n’a été dissimulé et que la société respecte la réglementation applicable. L’acquéreur déclare avoir la capacité et les moyens de réaliser l’opération.
Ces clauses comptent surtout quand un problème apparaît après le closing. C’est là qu’intervient la garantie d’actif et de passif (GAP). Purement contractuelle en droit français, elle définit qui indemnise quoi, avec un plafond, une franchise, un seuil de déclenchement (de minimis) et une durée, souvent alignée sur les délais de prescription fiscale et sociale. Sans GAP, l’acquéreur ne dispose que du droit commun, dont la mise en œuvre est plus incertaine. Pour la mécanique d’indemnisation en général, voir notre article sur la clause d’indemnisation dans un contrat.
En M&A, ces clauses sont souvent les plus âprement négociées du contrat. L’acquéreur veut une couverture large. Le vendeur veut des définitions étroites et une responsabilité limitée. C’est là que se fait le vrai travail juridique.
Conditions suspensives et engagements intercalaires
En M&A, les conditions suspensives les plus fréquentes sont :
- Approbation des associés ou du conseil, et agrément du cessionnaire lorsque les statuts ou la loi le prévoient, notamment dans les sociétés par actions non admises aux négociations sur un marché réglementé
- Autorisation de l’opération par l’Autorité de la concurrence ou la Commission européenne
- Autorisation du ministre de l’Économie au titre du contrôle des investissements étrangers en France (article L. 151-3 du Code monétaire et financier)
- Absence de changement significatif défavorable (clause MAC) entre signing et closing
- Exactitude des déclarations et garanties à la date du closing
Spécificité française à anticiper : selon la nature de l’opération et ses conséquences sur l’organisation, la gestion ou la marche générale de l’entreprise, le CSE peut devoir être informé et consulté avant la décision, dans les conditions prévues par le Code du travail. Cette étape ne s’applique pas automatiquement à toute cession et doit être analysée au cas par cas.
Dans certaines sociétés qui ne sont pas soumises à l’obligation de mettre en place un CSE exerçant les attributions prévues par le Code du travail, les salariés doivent être informés d’un projet de vente afin de pouvoir présenter une offre. Pour les ventes concernées par l’article L. 23-10-1 du Code de commerce, l’information intervient au plus tard un mois avant la vente, sous réserve des conditions d’application du texte.
Les engagements intercalaires encadrent le comportement des parties entre la signature et le closing. Le vendeur s’engage généralement à gérer la société dans le cours normal des affaires, à ne pas solliciter d’offres concurrentes et à donner accès à l’acquéreur pour la due diligence. Leur violation a des conséquences juridiques réelles.
Droit applicable et règlement des litiges
Le contrat désigne la loi applicable et le mode de règlement des différends : arbitrage (CCI, CMAP) ou juridiction désignée. À Paris, les chambres internationales du tribunal des activités économiques et de la cour d’appel accueillent ce type de contentieux. S’entendre avant le litige est bien plus simple qu’au milieu d’une bataille de compétence.
Dans une opération transfrontalière, le choix de la loi applicable, encadré dans l’Union européenne par le règlement Rome I, modifie concrètement l’exposition de chaque partie. Cette clause reçoit souvent moins d’attention qu’elle n’en mérite.
De la signature au closing : comment piloter la période intercalaire
Signer le contrat de cession ne clôt pas l’opération. Cela ouvre la phase la plus lourde sur le plan opérationnel.
Entre signing et closing, chaque partie doit respecter ses engagements, réaliser les conditions suspensives et finaliser la due diligence. En M&A, cette période dure des semaines, parfois des mois. Les notifications réglementaires partent. Les consentements de tiers arrivent, ou pas. Le financement se finalise. La data room reste ouverte.
Chaque condition suspensive est un jalon. Pour chacune, votre équipe doit savoir :
- si elle est réalisée, en cours ou bloquée ;
- qui en est responsable, en interne comme chez les conseils ;
- quelle est la date limite, et ce qui se passe si elle est dépassée.
Un consentement non obtenu ou une notification oubliée peut retarder le closing ou ouvrir à la contrepartie une faculté de résiliation.
Des avenants et des lettres d’accord complémentaires (side letters) modifient parfois le contrat initial pendant cette période. Chaque modification doit être documentée et versionnée. Un historique clair de ce qui a été convenu n’est pas une option. C’est votre preuve en cas de litige.
Les difficultés les plus fréquentes pour les directions juridiques
Gérer un contrat de cession est plus difficile qu’il n’y paraît. Voici les problèmes opérationnels que les équipes rencontrent le plus souvent.
La gestion des versions
Un contrat de cession complexe peut connaître une dizaine de projets négociés, voire davantage. Gérez-les par email, et vous êtes à une pièce jointe près de présenter la mauvaise version à un signataire.
La coordination entre intervenants
Avocats, banquiers d’affaires, équipe juridique de la contrepartie, autorités, séquestre : savoir qui a relu quoi et ce qui reste en attente exige un système, pas une boîte mail partagée.
Le suivi des échéances
Date de closing, délais d’examen des autorités, période de due diligence, engagements intercalaires : un contrat de cession génère des dizaines d’obligations datées. En manquer une a des conséquences concrètes.
Le suivi des obligations après la signature
Les engagements et conditions suspensives ne s’exécutent pas seuls. Quelqu’un dans votre équipe doit voir ce qui est dû, quand et par qui, et être alerté avant l’échéance, pas après.
Selon Gartner, les budgets consacrés aux legal AI platforms pourraient doubler d’ici 2028. Gartner prévoit également qu’environ 50 % des revues de contrats pourraient être déléguées à des systèmes en 2029. Ces projections constituent un éclairage de marché, pas une preuve de performance pour un outil particulier.
Simplifiez la gestion de vos contrats
La solution CLM de DiliTrust centralise les demandes contractuelles, la rédaction, la relecture, la validation, la signature et le renouvellement. Donnez aux équipes juridiques et opérationnelles une vision claire de chaque contrat et faites avancer chaque dossier du début à la fin.
Comment un logiciel CLM aide à gérer vos contrats de cession
Ces difficultés ne se règlent pas en travaillant plus. Elles se règlent avec le bon système.
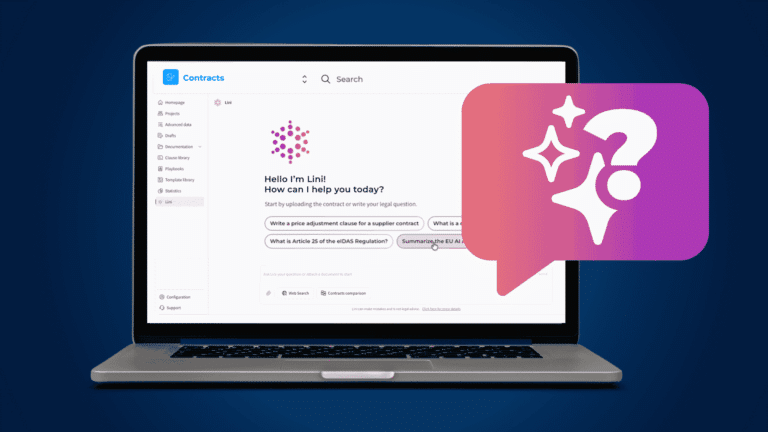
Le module Gestion des contrats de DiliTrust réunit tout le cycle du contrat de cession au même endroit. Lini, l’assistant IA de DiliTrust, compare deux versions d’un projet par thème (responsabilité, indemnisation, résiliation) : votre équipe voit ce qui a changé sans comparer à la main deux documents de 80 pages.
La fonctionnalité Risk Detector signale les écarts entre les clauses et vos positions standard, définies dans votre playbook, avant qu’elles n’arrivent chez un signataire. Les conditions suspensives deviennent des tâches suivies, avec un responsable, une échéance et des rappels automatiques.
Évaluez vos économies
Obtenez un ROI réaliste, basé sur les standards de votre secteur, en choisissant la suite DiliTrust pour votre CLM.
Historique des versions, workflows de validation et signature électronique sont gérés dans la même plateforme. Pour les opérations M&A qui exigent une data room sécurisée, le module Dataroom de DiliTrust fait partie de la même suite. Résultat : votre équipe consacre son temps au jugement juridique, pas à l’administration documentaire.
En résumé
Le contrat de cession n’est pas un document qu’on signe puis qu’on range. C’est un dispositif de gestion des risques qui vit jusqu’à l’expiration de la dernière garantie.
Les directions juridiques qui gèrent ces opérations à l’échelle ont besoin de plus qu’une boîte mail partagée. Elles ont besoin d’un système pensé pour cette complexité : versions maîtrisées, conditions suspensives suivies, échéances anticipées.
Découvrez comment les équipes juridiques suivent les pouvoirs de signature de chaque entité
Découvrez comment les équipes juridiques utilisent la Gestion des contrats de DiliTrust pour piloter des accords complexes, du premier projet à la signature et au closing, sans perdre de vue une seule version ni une seule échéance.
Questions fréquentes
Un contrat de cession est-il juridiquement contraignant ?
Oui. Dès lors qu’il est valablement conclu, le contrat de cession engage les parties, sous réserve de ses propres termes et des conditions suspensives non encore réalisées. En droit français, la vente est parfaite dès l’accord sur la chose et le prix (article 1583 du Code civil). La partie qui n’exécute pas ses obligations engage sa responsabilité contractuelle.
Quelle différence entre un contrat de cession et une lettre d’intention ?
La lettre d’intention est un document préliminaire, en principe non contraignant, qui pose les grandes lignes de l’opération envisagée. Le contrat de cession est le contrat contraignant qui suit la due diligence et régit la transaction. La lettre d’intention fixe des attentes. Le contrat de cession crée des obligations.
Peut-on mettre fin à un contrat de cession avant le closing ?
Oui, dans des cas précis. La plupart des contrats prévoient une faculté de résiliation en cas de non-réalisation d’une condition suspensive à la date butoir, de manquement grave d’une partie ou de changement significatif défavorable affectant la cible. Ces facultés doivent être définies avec précision dans le contrat lui-même.
Qui rédige le contrat de cession ?
Dans les opérations M&A menées sous forme d’enchères, le conseil du vendeur prépare généralement le premier projet, ensuite négocié avec le conseil de l’acquéreur. Dans une négociation de gré à gré, la répartition varie. En immobilier, l’avant-contrat peut être rédigé par un notaire ou un agent immobilier, mais la vente est réitérée par acte authentique devant notaire.