
Die Unabhängigkeit des Aufsichtsrats ist keine Eigenschaft, die ein Mitglied einmal festlegt und dann dauerhaft behält. Geschäftsbeziehungen, frühere Organfunktionen, familiäre Verbindungen oder neue Mandate können die Beurteilung verändern.
Für deutsche Aktiengesellschaften bilden vor allem das Aktiengesetz und der Deutsche Corporate Governance Kodex den Rahmen. Der Aufsichtsrat muss seine Einschätzung nachvollziehbar treffen und dokumentieren, insbesondere bei börsennotierten Gesellschaften und bei der Besetzung wichtiger Ausschüsse.
Was macht ein Aufsichtsratsmitglied unabhängig?
Ein unabhängiges Aufsichtsratsmitglied soll seine Überwachungs- und Beratungsaufgaben frei von Beziehungen wahrnehmen können, die sein Urteil wesentlich beeinflussen. Die Unabhängigkeit richtet sich dabei nicht nur auf das Unternehmen, sondern auch auf den Vorstand, kontrollierende Aktionäre und andere Personen oder Unternehmen mit erheblichem Einfluss.
Im deutschen dualistischen System sind Vorstand und Aufsichtsrat getrennte Organe. Diese Trennung schafft institutionelle Distanz, ersetzt aber nicht die individuelle Prüfung. Auch ein Aufsichtsratsmitglied kann in eine Situation geraten, in der persönliche oder geschäftliche Interessen seine Unabhängigkeit infrage stellen.
Der Deutsche Corporate Governance Kodex empfiehlt, dass mehr als die Hälfte der Anteilseignervertreter unabhängig von der Gesellschaft und vom Vorstand sein soll. Für den Aufsichtsratsvorsitz und die Ausschussarbeit gelten zusätzliche Anforderungen. Maßgeblich ist die konkrete Situation des jeweiligen Unternehmens.
Die Prüfung hat zwei Ebenen:
Eine Corporate Governance macht diese Beurteilung sichtbar. Sie legt fest, wer prüft, welche Informationen benötigt werden und wo die Entscheidung dokumentiert wird.
Kriterien für unabhängige Aufsichtsratsmitglieder
Bei der Prüfung sollten Sie mindestens folgende Punkte erfassen:
Nicht jede Beziehung führt automatisch zum Verlust der Unabhängigkeit. Entscheidend sind ihre Bedeutung, Dauer, wirtschaftliche Relevanz und mögliche Wirkung auf die Entscheidungsfindung. Die Gründe für die Beurteilung gehören deshalb ebenso in die Unterlagen wie das Ergebnis selbst.
Prüfungsausschuss und weitere Ausschüsse
Mitglieder des Prüfungsausschusses müssen zusätzliche Anforderungen erfüllen. Bei börsennotierten Gesellschaften verlangt § 100 Abs. 5 AktG unter anderem, dass mindestens ein Mitglied unabhängig von der Gesellschaft und vom kontrollierenden Aktionär ist und über Sachverstand auf den Gebieten Rechnungslegung oder Abschlussprüfung verfügt.
Für Vergütungs-, Nominierungs- oder Vermittlungsausschüsse können ebenfalls besondere Unabhängigkeitsanforderungen gelten. Prüfen Sie deshalb nicht nur die Person, sondern auch den konkreten Sitz im Ausschuss. Ein Mitglied kann für den Aufsichtsrat geeignet sein, für eine bestimmte Ausschussfunktion aber zusätzliche Voraussetzungen nicht erfüllen.
Aufgaben unabhängiger Aufsichtsratsmitglieder
Unabhängige Aufsichtsratsmitglieder sind keine reine Kontrollinstanz für einzelne Beschlüsse. Sie sollen Annahmen hinterfragen, Risiken einordnen und sicherstellen, dass der Aufsichtsrat seine Überwachungsaufgabe mit ausreichender Distanz wahrnimmt.
Zu ihren typischen Aufgaben gehören:
Die gesetzlichen Aufgaben des Aufsichtsrats und die Arbeit seiner Ausschüsse sollten klar voneinander abgegrenzt sein. Unser Leitfaden zu Ausschüssen des Aufsichtsrats zeigt, welche Zuständigkeiten typischerweise zusammenkommen.
Unabhängigkeit ist außerdem nur ein Teil der Gremienbesetzung. Fachliche Kompetenz, Diversität, Verfügbarkeit und die Zusammensetzung der Anteilseigner- und Arbeitnehmervertreter müssen ebenfalls berücksichtigt werden. Wie die einzelnen Organe zusammenarbeiten, erläutert der Überblick zu Aufsichtsrat, Beirat und Verwaltungsrat.
Unabhängigkeit des Aufsichtsrats in 5 Schritten prüfen
Von der Prüfrunde zur nachvollziehbaren Governance-Dokumentation
Eine strukturierte Prüfung schafft klare Entscheidungen und sorgt dafür, dass relevante Angaben in den Governance-Unterlagen konsistent bleiben.
-
1Fragebogen aktualisieren
Den Fragebogen vor jeder Prüfrunde auf den aktuellen Stand bringen.
-
2Beziehungen erfassen
Jede gemeldete Beziehung systematisch dokumentieren.
-
3Kriterien bewerten
Formale Kriterien und qualitative Aspekte getrennt prüfen.
-
4Entscheidung festhalten
Die Entscheidung und ihre Begründung in der Niederschrift dokumentieren.
-
5Angaben konsistent verwenden
Die relevanten Angaben in den Governance-Unterlagen einheitlich verwenden.
Schritt 1: Fragebogen vor dem Versand aktualisieren
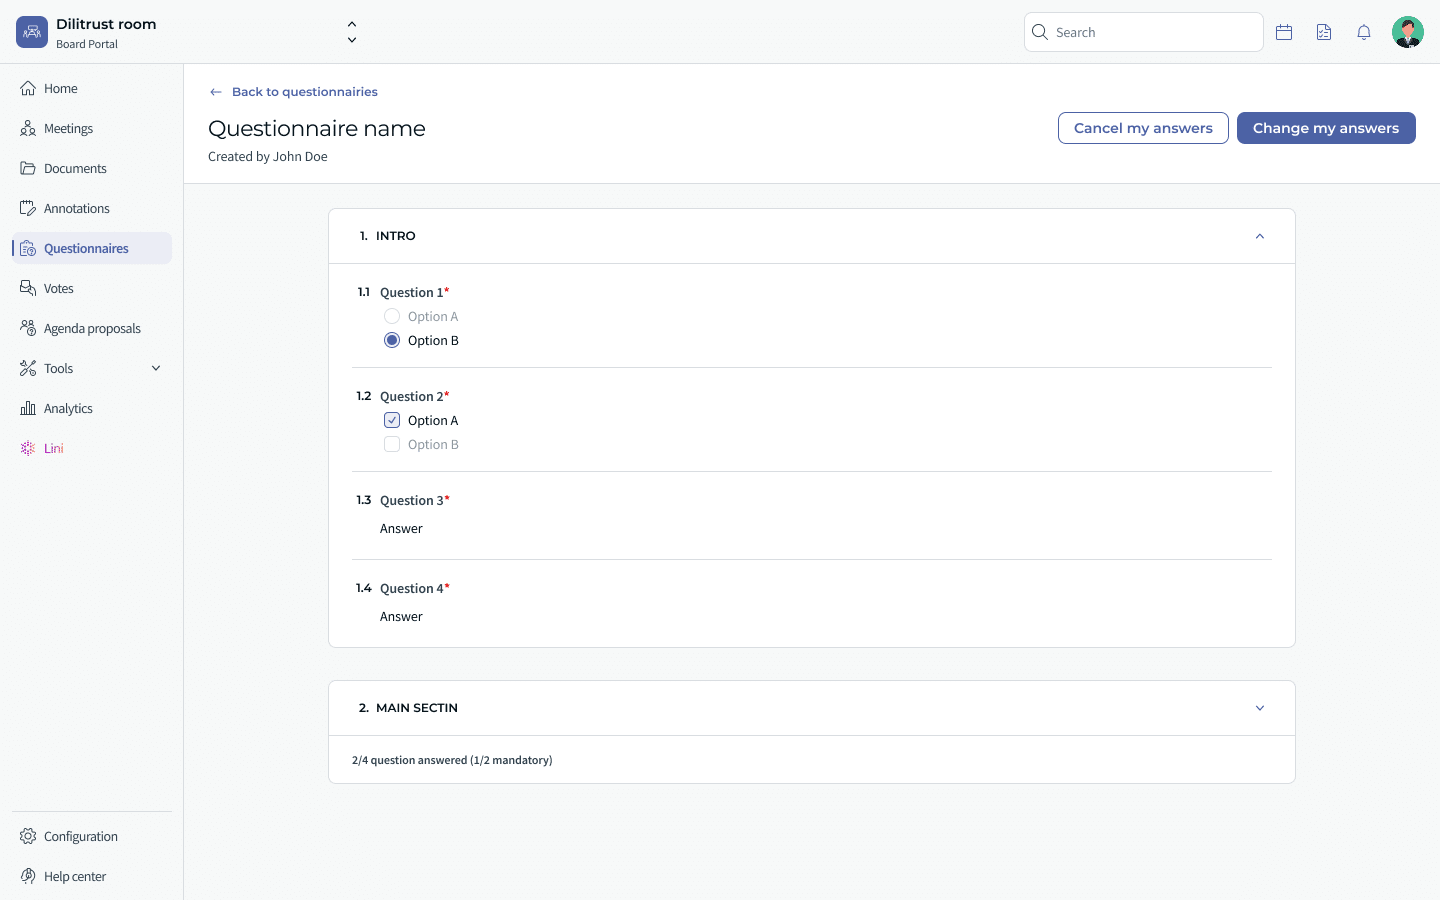
Der jährliche Fragebogen ist die Grundlage der Beurteilung. Er sollte nicht unverändert von einem Jahr zum nächsten übernommen werden. Prüfen Sie vor dem Versand, ob sich gesetzliche Anforderungen, die Ausschussstruktur oder die Geschäftsbeziehungen des Unternehmens verändert haben.
Nehmen Sie insbesondere folgende Punkte auf:
Wenn Sie 12 Aufsichtsratsmitglieder per E-Mail um Antworten bitten, entstehen schnell mehrere Versionen und lange Nachfassketten. Ein zentraler Fragebogen sollte Antworten, Zwischenstände, Kommentare und Nachweise an einem Ort zusammenführen.
Schritt 2: Beziehungen systematisch erfassen
Erstellen Sie eine Matrix mit einer Zeile pro Aufsichtsratsmitglied. Ergänzen Sie Spalten für die Gesellschaft, den Vorstand, kontrollierende Aktionäre, Konzernunternehmen, Wettbewerber sowie die einzelnen Ausschüsse.
Prüfen Sie die Angaben anschließend gegen Ihre eigenen Daten. Die Kreditoren- und Debitorenbuchhaltung zeigt Geschäftsbeziehungen zu Arbeitgebern von Aufsichtsratsmitgliedern. Gesellschaftsdaten und Mandatslisten zeigen weitere Organfunktionen im Konzern. Die Angaben aus dem Fragebogen bleiben trotzdem unverzichtbar: Nicht jede relevante Beziehung steht in einem Register oder einer Buchhaltung.
Ein formaler Ausschlussgrund beendet die Prüfung für die betreffende Funktion. Liegt kein Ausschlussgrund vor, muss der Aufsichtsrat die verbleibenden Beziehungen trotzdem bewerten.
Schritt 3: Das Urteil des Aufsichtsrats auf alle verbleibenden Fälle anwenden
Dieser Schritt wird in der Praxis häufig verkürzt. Genau hier zeigt sich aber, ob das Gremium seine Verantwortung tatsächlich wahrnimmt.
Fragen Sie bei jeder wesentlichen Beziehung:
Halten Sie das Ergebnis und die Begründung fest, auch wenn der Aufsichtsrat die Beziehung als unproblematisch einstuft. Eine nachvollziehbare Begründung ist belastbarer als ein pauschales „keine Bedenken“.
Schritt 4: Entscheidung und Begründung in der Niederschrift festhalten
Der Aufsichtsrat trifft die Beurteilung als Gremium. Der Aufsichtsratsvorsitz, der Nominierungsausschuss oder die Rechtsabteilung können die Prüfung vorbereiten, die Entscheidung sollte aber dem zuständigen Organ zugeordnet bleiben.
Die Niederschrift der Aufsichtsratssitzung sollte festhalten:
Wenn ein Abschlussprüfer, ein Aktionär oder ein Gericht später nach der Begründung fragt, reicht ein Verweis auf die übliche Praxis nicht aus. Die Niederschrift und die zugrunde liegenden Unterlagen müssen die Entscheidung erklären.
Schritt 5: Angaben konsistent offenlegen
Die Beurteilung der Unabhängigkeit wirkt sich auf mehrere Governance-Dokumente aus. Dazu gehören je nach Gesellschaft unter anderem der Geschäftsbericht, der Bericht des Aufsichtsrats, die Erklärung zur Unternehmensführung und die Entsprechenserklärung nach § 161 AktG.
Verwenden Sie dieselben Kriterien und Begriffe in allen Dokumenten. Wenn eine Beziehung berücksichtigt wurde, sollte die Beschreibung ausreichend konkret sein. Eine pauschale Aussage, alle Mitglieder mit Ausnahme des Vorstands seien unabhängig, erklärt nicht, welche Beziehungen das Gremium tatsächlich geprüft hat.
Die Notizen aus Schritt 3 bilden die Grundlage für die Offenlegung. Deshalb sollten Sie die Begründung nicht erst beim Redigieren des Geschäftsberichts erstellen.
Unabhängigkeit zwischen den jährlichen Prüfungen aktuell halten
Die Unabhängigkeit bleibt nicht automatisch 12 Monate unverändert. Ein Mitglied kann unterjährig den Arbeitgeber wechseln, ein neues Mandat übernehmen oder eine Geschäftsbeziehung eingehen, die für die Beurteilung relevant ist.
Typische Auslöser für eine erneute Prüfung sind:
Verankern Sie in der Geschäftsordnung oder den Governance-Richtlinien eine laufende Mitteilungspflicht. Aufsichtsratsmitglieder sollten den Aufsichtsratsvorsitz oder den zuständigen Board Manager informieren, sobald sich eine für die Unabhängigkeit relevante Tatsache ändert.
Führen Sie danach die relevanten Teile der Prüfung erneut durch. Dokumentieren Sie, wann die Änderung gemeldet, wie sie bewertet und welche Maßnahme beschlossen wurde.
Börsengang und kontrollierende Aktionäre
Ein Börsengang verändert den Governance-Kalender. Vor der Zulassung müssen Gesellschaft und Berater klären, welche Anforderungen für die geplante Börse, das Marktsegment und die konkrete Gesellschaft gelten. Dazu gehören die Zusammensetzung des Aufsichtsrats, die Ausschüsse, die Offenlegung und die Prozesse zur Behandlung von Interessenkonflikten.
Bei Gesellschaften mit einem kontrollierenden Aktionär ist die Unabhängigkeitsprüfung besonders sorgfältig zu dokumentieren. Der DCGK unterscheidet zwischen der Unabhängigkeit von der Gesellschaft und der Unabhängigkeit vom kontrollierenden Aktionär. Prüfen Sie beide Beziehungen getrennt und erläutern Sie, wie das Gremium zu seinem Ergebnis gelangt ist.
Häufige Fehler bei der Dokumentation
Diese Gewohnheiten schwächen auch einen grundsätzlich guten Prozess:
Die meisten dieser Probleme lassen sich innerhalb eines Prüfzyklus beheben. Es handelt sich häufig um Dokumentations- und Prozessfehler, nicht um unlösbare Rechtsfragen.
Wie DiliTrust die Prüfung unterstützt
Die Entscheidung über die Unabhängigkeit bleibt beim Aufsichtsrat und seinen Beratern. Eine Software ersetzt weder die rechtliche Beurteilung noch die Verantwortung des Gremiums. Sie kann aber dafür sorgen, dass Informationen vollständig, konsistent und schnell auffindbar bleiben.
Das DiliTrust Board Portal unterstützt die administrativen Schritte des Prüfprozesses:
Für Unternehmensgruppen mit vielen Gesellschaften zentralisiert DiliTrust Entity Management Gesellschaftsdaten, Mandate und Vollmachten. So können Sie nachvollziehen, welche Position ein Mitglied innehat, wann es bestellt wurde und wann eine Verlängerung oder Erneuerung ansteht.
Häufig gestellte Fragen
Wie viele unabhängige Aufsichtsratsmitglieder braucht eine deutsche Aktiengesellschaft?
Eine pauschale Zahl gilt nicht für jede Gesellschaft. Der DCGK empfiehlt für börsennotierte Gesellschaften, dass mehr als die Hälfte der Anteilseignervertreter unabhängig von der Gesellschaft und vom Vorstand sein soll. Zusätzlich können gesetzliche Vorgaben, die Aktionärsstruktur, die Ausschussbesetzung und die Anforderungen des jeweiligen Marktes relevant sein.
Wer entscheidet, ob ein Aufsichtsratsmitglied unabhängig ist?
Der Aufsichtsrat beurteilt die Unabhängigkeit seiner Mitglieder auf Grundlage der gesetzlichen Anforderungen, des DCGK, der Satzung und der konkreten Beziehungen. Der Aufsichtsratsvorsitz, ein Ausschuss oder die Rechtsabteilung kann die Analyse vorbereiten. Die Verantwortung für die Beurteilung sollte aber beim zuständigen Gremium bleiben.
Kann ein unabhängiges Aufsichtsratsmitglied Aktien der Gesellschaft halten?
Eine Beteiligung führt nicht automatisch zum Verlust der Unabhängigkeit. Entscheidend sind Umfang, Struktur und Einfluss der Beteiligung sowie die konkrete Situation der Gesellschaft. Bei kontrollierenden Aktionären und bei bestimmten Ausschussfunktionen ist eine besonders sorgfältige Prüfung erforderlich.
Was ist der Unterschied zwischen einem unabhängigen und einem nicht geschäftsführenden Mitglied?
Ein nicht geschäftsführendes Mitglied gehört nicht zur Geschäftsführung oder zum Vorstand. Ein unabhängiges Aufsichtsratsmitglied muss darüber hinaus frei von wesentlichen persönlichen oder geschäftlichen Beziehungen sein, die sein Urteil beeinflussen könnten.
Was ist der Unterschied zwischen Unabhängigkeit und Interessenkonfliktfreiheit?
Unabhängigkeit beschreibt die grundsätzliche Stellung eines Mitglieds gegenüber der Gesellschaft, dem Vorstand und kontrollierenden Aktionären. Ein Interessenkonflikt kann dagegen aus einem einzelnen Geschäft oder Tagesordnungspunkt entstehen. Ein unabhängiges Mitglied muss deshalb bei einzelnen Beschlüssen trotzdem prüfen, ob es sich enthalten oder den Raum verlassen sollte.
Wie oft sollte die Unabhängigkeit geprüft werden?
Mindestens einmal jährlich, typischerweise vor der Erstellung der relevanten Geschäfts- und Governance-Unterlagen. Zusätzlich sollte die Prüfung bei einem Wechsel des Arbeitgebers, neuen Mandaten, veränderten Geschäftsbeziehungen, familiären Veränderungen oder einer neuen Ausschussfunktion wiederholt werden.
Fazit: Unabhängigkeit muss belegbar sein
Unabhängige Aufsichtsratsmitglieder sind nur so glaubwürdig wie die Unterlagen, die ihre Beurteilung erklären. Eine belastbare Prüfung verbindet formale Kriterien mit einer konkreten Bewertung der tatsächlichen Beziehungen.
Aktualisieren Sie den Fragebogen. Prüfen Sie jede Funktion getrennt. Halten Sie die Gründe schriftlich fest. Und sorgen Sie dafür, dass Sie die Unterlagen auch in 3 Jahren wiederfinden.
Eine Prüfung vorbereiten, deren Nachweise auffindbar bleiben