Un accionista de control envía al consejo una oferta de compra un viernes por la tarde. Tres de sus nueve consejeros tienen vínculos con ese accionista. El lunes alguien tiene que decidir quién negocia, quién ve los materiales de los bancos de inversión y quién se queda fuera de la sala.
Esa decisión suele recaer en el director jurídico o en el secretario del consejo. Y muy a menudo la respuesta es una comisión ad hoc.
Esta guía explica qué es una comisión ad hoc, cuándo merece la pena crearla, en qué se diferencia de las comisiones permanentes y cómo constituirla, gestionarla y disolverla para que el expediente resista cualquier revisión posterior.
En resumen
- Una comisión ad hoc es una comisión temporal del consejo, creada por acuerdo para un asunto concreto.
- Se extingue al cumplir su mandato o en una fecha fijada de antemano.
- Motivos habituales: operaciones con conflicto de interés, investigaciones internas, sucesión del primer ejecutivo y crisis.
- Sus facultades nacen del acuerdo que la crea, dentro de los límites de la Ley de Sociedades de Capital (LSC) y de los estatutos.
- El acuerdo de creación, el control de independencia y el cierre documentado importan tanto como el trabajo en sí.
¿Qué es una comisión ad hoc?
Una comisión ad hoc es una comisión temporal del consejo de administración, creada mediante un acuerdo del consejo para ocuparse de un asunto único y definido, y que se disuelve cuando ese asunto queda resuelto. «Ad hoc» es una expresión latina que significa «para esto». En la práctica societaria española también se habla de comisión especial o de comité ad hoc.
En las sociedades cotizadas, el artículo 529 terdecies de la LSC permite al consejo constituir en su seno comisiones especializadas, determinando su composición, designando a sus miembros y fijando sus funciones. Además de las comisiones obligatorias, el consejo puede crear cualquier otra que considere conveniente, como recoge la guía de Cuatrecasas sobre las comisiones del consejo. La comisión ad hoc es una de ellas, con una particularidad: nace con fecha de caducidad.
Cuatro rasgos la definen:
- Un solo mandato: existe para un fin concreto y nombrado.
- Un final definido: se disuelve cuando termina el trabajo o en una fecha fijada.
- Facultades delegadas: solo puede hacer lo que le permite el acuerdo del consejo.
- Miembros elegidos a propósito: los consejeros se escogen por su independencia o su experiencia en este asunto.
Comisión ad hoc y comisión permanente: diferencias
Sus comisiones permanentes funcionan con un reglamento y un calendario anual. En las sociedades cotizadas, la LSC exige como mínimo una comisión de auditoría y una comisión de nombramientos y retribuciones, que pueden ser una sola o dos separadas (artículo 529 terdecies.2). Se reúnen pase lo que pase. Una comisión ad hoc existe precisamente porque ha pasado algo fuera de lo normal.
Si quiere ver con detalle qué asume cada comisión permanente, consulte nuestra guía sobre las comisiones del consejo de administración y sus funciones. La comparación siguiente se centra en lo que cambia cuando la comisión es temporal.
| Comisión ad hoc | Comisión permanente | |
|---|---|---|
| Finalidad | Un asunto concreto | Supervisión continua de un ámbito |
| Duración | Temporal, finaliza con el mandato | Permanente |
| Origen de sus facultades | Un acuerdo específico del consejo de administración | Reglamento, estatutos y, en las cotizadas, la LSC y el Código de buen gobierno de la CNMV |
| Miembros | Elegidos por su independencia o por su experiencia en la materia | Fijados por el reglamento y, en las cotizadas, por la LSC |
| Ritmo de reuniones | Tantas como exija el asunto | Calendario anual fijo |
| Cómo acaba | Acuerdo de disolución o fecha de extinción | Continúa hasta que el consejo cambie su estructura |
La diferencia práctica está en el manual de funcionamiento. Una comisión permanente ya lo tiene. Una comisión ad hoc tiene que escribir el suyo en días, a menudo bajo la presión de una operación o de un regulador, y por eso los pasos de constitución que verá más abajo pesan tanto.
¿Cuándo debe un consejo de administración crear una comisión ad hoc?
En la práctica, los consejos recurren a una comisión ad hoc en cuatro tipos de situaciones. Serían las siguientes: cuando hay un conflicto de interés, cuando hace falta una investigación independiente, cuando hay que cubrir una sucesión imprevista y cuando una crisis exige más dedicación de la que permite el calendario ordinario del consejo.
Operaciones con conflicto de interés y M&A
Cuando un accionista de control, un consejero o un alto directivo está al otro lado de la operación, el consejo necesita un grupo de consejeros sin interés en el resultado. Esa comisión negocia, contrata a sus propios asesores y recomienda la operación (o la aprueba, si el consejo le ha delegado esa facultad y la ley lo permite).
En España, el punto de partida es el deber de lealtad. El artículo 228.c) de la LSC obliga al consejero a abstenerse de deliberar y votar en los acuerdos en los que él o una persona vinculada tenga un conflicto de interés, directo o indirecto. En las sociedades cotizadas, la aprobación de una operación vinculada exige además un informe previo de la comisión de auditoría, en cuya elaboración no pueden participar los consejeros afectados (artículo 529 duovicies.3). Una comisión ad hoc refuerza ese marco cuando la abstención, por sí sola, deja dudas.
El momento importa. En julio de 2025, Indra anunció una comisión ad hoc formada por consejeros independientes para supervisar la gestión del conflicto de interés en su posible operación con Escribano Mechanical Engineering (EM&E). Según un análisis publicado en Almacén de Derecho, el estudio de la operación se había anunciado en abril y para entonces ya habían comenzado las negociaciones, de modo que esa creación tardía pudo condicionar el trabajo de la comisión. Una comisión constituida después de pactar los términos clave es mucho más difícil de defender que una que existe desde la primera conversación seria.
Investigaciones internas
Una denuncia recibida por el canal interno de información implica al director financiero. Normalmente la asumiría la comisión de auditoría, pero uno de sus miembros trabajó codo con codo con el director financiero durante años. Una comisión ad hoc con su propio asesor jurídico independiente mantiene la credibilidad de la investigación ante auditores, reguladores y accionistas.
Sucesión del primer ejecutivo y búsqueda de directivos
Una salida imprevista del primer ejecutivo exige un grupo de búsqueda que se mueva rápido, entreviste a candidatos con total confidencialidad y lleve una única recomendación al pleno del consejo. Algunas empresas encargan esta tarea a la comisión de nombramientos. Otras prefieren una comisión específica porque el trabajo es breve, intenso y muy confidencial.
Crisis y revisiones estratégicas puntuales
Un incidente cibernético grave. Una investigación de un regulador. Dificultades financieras o el análisis de si vender una división. Cada caso requiere semanas de dedicación concentrada de los consejeros, algo que un hueco en la agenda trimestral no puede ofrecer.
Cuándo no la necesita
No todos los conflictos exigen una nueva comisión. Si un consejero tiene un interés personal en un único contrato, su abstención en esa deliberación y votación, como exige el artículo 228.c) de la LSC, suele bastar. Si el asunto encaja de lleno en el ámbito de una comisión existente y sus miembros son independientes respecto de él, utilice la comisión que ya tiene.
Cada nueva comisión añade reuniones, papeleo y, a menudo, honorarios. Créela cuando la independencia o la concentración lo exijan de verdad.
Cómo crear una comisión ad hoc en 5 pasos
La mayor parte del riesgo jurídico está en cómo se constituye la comisión. Un mandato impreciso o un miembro con conflicto pueden echar por tierra meses de trabajo cuidadoso.
Paso 1: redacte el acuerdo del consejo
La LSC le da la base. En las sociedades no cotizadas, el artículo 249 regula la delegación de facultades del consejo: salvo que los estatutos digan otra cosa, el consejo puede designar de entre sus miembros comisiones ejecutivas, estableciendo el contenido, los límites y las modalidades de la delegación. En las cotizadas, el artículo 529 terdecies le permite constituir en su seno comisiones especializadas y fijar su composición y funciones.
La propia ley marca límites claros. El artículo 249 bis enumera las facultades que el consejo no puede delegar en ningún caso, entre ellas la formulación de las cuentas anuales, la convocatoria de la junta general con su orden del día y propuesta de acuerdos, y la autorización o dispensa de las obligaciones derivadas del deber de lealtad. En las cotizadas, el artículo 529 ter añade otras, como la aprobación de las operaciones vinculadas en los supuestos que prevé la ley. Revise también sus estatutos y el reglamento del consejo.
Su acuerdo debería recoger:
- El nombre de la comisión y su finalidad concreta
- Sus miembros y su presidente
- Si es consultiva o si puede decidir y obligar a la sociedad, dentro de las facultades que la ley permite delegar
- Su facultad para contratar asesores jurídicos, financieros u otros independientes a cargo de la sociedad
- Cómo y con qué frecuencia informa al pleno del consejo
- Las reglas de confidencialidad, incluido lo que pueden y no pueden recibir los consejeros con conflicto
- Cómo termina: al cumplir el mandato, en una fecha de extinción o con ambas condiciones
Si quiere repasar la redacción y la estructura antes de empezar, nuestra guía sobre resoluciones corporativas le servirá de referencia.
Paso 2: elija a los miembros y verifique su independencia
Elija consejeros sin interés financiero, personal ni profesional en el asunto. Después, documente la verificación. Un breve cuestionario sobre sus relaciones con la contraparte, con la dirección y con los asesores propuestos, archivado con la documentación de la comisión.
Tres miembros suelen funcionar bien. Son suficientes para repartir el trabajo y pocos para reunirse con poca antelación. Las comisiones del consejo se forman con consejeros. La LSC habla de designarlos «de entre sus miembros» (artículo 249) o de constituirlas «en su seno» (artículo 529 terdecies). Los expertos externos pueden asistir como asesores, sin voto.
En las cotizadas, el Código de buen gobierno de la CNMV añade una pauta útil: las comisiones que la sociedad constituya voluntariamente deberían parecerse en su configuración a las legalmente obligatorias (principio 23).
Paso 3: defina el alcance, las facultades y las líneas de reporte
Deje por escrito lo que la comisión puede hacer por sí sola y lo que vuelve al pleno. ¿Puede rechazar una operación de plano? ¿Contactar con otros posibles compradores? ¿Proponer la destitución de un directivo? Cualquier ambigüedad aquí es justo lo que buscará la parte contraria más adelante.
Acuerde a la vez un ritmo de reporte: una breve actualización en cada reunión ordinaria del consejo y, al final, un informe definitivo.
Paso 4: gestione la comisión y documéntelo todo
Trate cada reunión de la comisión como una reunión del pleno. Envíe la convocatoria y el orden del día, compruebe el quórum y levante actas que recojan quién asistió, qué asesores intervinieron, qué se examinó y cómo votó cada miembro.
Dos hábitos dan frutos cuando se revisa el trabajo de la comisión:
- Mantenga los materiales lejos de los consejeros con conflicto y de la dirección, y asegúrese de poder demostrarlo.
- Deje constancia de la deliberación, no solo del resultado. «La comisión aprobó la operación» pesa poco frente a unas actas que muestran las alternativas que se valoraron y el asesoramiento recibido.
En las cotizadas, tenga en cuenta que las actas de las comisiones deben estar a disposición de todos los miembros del consejo (artículo 529 terdecies.3 de la LSC). Defina con su asesor qué materiales de trabajo se restringen y cómo se concilia esa regla con el deber de secreto del artículo 228.b) y con la exclusión de los consejeros afectados.
Acuerde pronto con sus asesores cómo reflejarán las actas el asesoramiento jurídico confidencial.
Paso 5: disuelva formalmente la comisión
Las comisiones que nunca se cierran formalmente generan problemas silenciosos. Nadie sabe con certeza si el mandato sigue vivo, los honorarios pueden seguir corriendo y la documentación acaba dispersa entre bandejas de entrada.
Ciérrela con:
- Un informe final al pleno del consejo
- Un acuerdo del consejo que acepte el informe y disuelva la comisión, salvo que la cláusula de extinción original ya la haya disuelto
- Un expediente completo e indexado de actas, materiales e informes de los asesores, archivado conforme a su política de conservación
Qué facultades tiene una comisión ad hoc
Una comisión ad hoc tiene exactamente las facultades que le otorga el acuerdo del consejo, dentro de los límites de la LSC y de los estatutos. Los consejos suelen elegir entre dos modelos:
- Consultivo. La comisión investiga y recomienda, y el pleno decide. Habitual en revisiones estratégicas y búsquedas de directivos.
- Delegado. La comisión actúa por el consejo en el asunto: negocia, aprueba o rechaza. Se usa en operaciones con conflicto de interés, donde lo que se busca es apartar de la decisión a los consejeros conflictuados..
En España, el modelo delegado tiene límites en precisamente esas operaciones. La autorización o dispensa de las obligaciones del deber de lealtad es indelegable (artículo 249 bis.c). En las cotizadas, la aprobación de las operaciones vinculadas corresponde a la junta general cuando su importe alcanza el 10 % del activo, y en el resto de los casos al consejo, que no puede delegarla salvo en los supuestos tasados del artículo 529 duovicies.4. En esos escenarios, la comisión ad hoc negocia, supervisa y recomienda, y el órgano competente decide con las abstenciones que exige la ley.
Incluso con plena delegación, el pleno sigue supervisando el trabajo de la comisión. De hecho, la supervisión del funcionamiento efectivo de las comisiones es una facultad que el consejo no puede delegar (artículo 249 bis.a). Delegar una decisión no elimina la responsabilidad del consejo por cómo constituyó la comisión.
Errores habituales con las comisiones ad hoc
Los mismos errores se repiten:
- Crear la comisión cuando la dirección ya ha dado forma a la operación
- Redactar un mandato tan amplio que invade el terreno de las comisiones permanentes
- Nombrar a un consejero cuya relación con la contraparte nunca se comunicó
- Enviar los materiales de la comisión a través de la lista de correo general del consejo
- No disolver nunca formalmente la comisión
Casi todos son fallos de proceso. Y eso es una buena noticia, porque el proceso es la parte que usted controla..
Cómo mantener la confidencialidad y la trazabilidad del trabajo de una comisión ad hoc
Piense en la comisión del ejemplo inicial, tres semanas después. La fairness opinion de los bancos tiene que llegar a tres consejeros y a nadie más. Un mes después, la comisión informa al pleno. Dos años más tarde, un auditor pregunta en qué fecha exacta se disolvió la comisión.
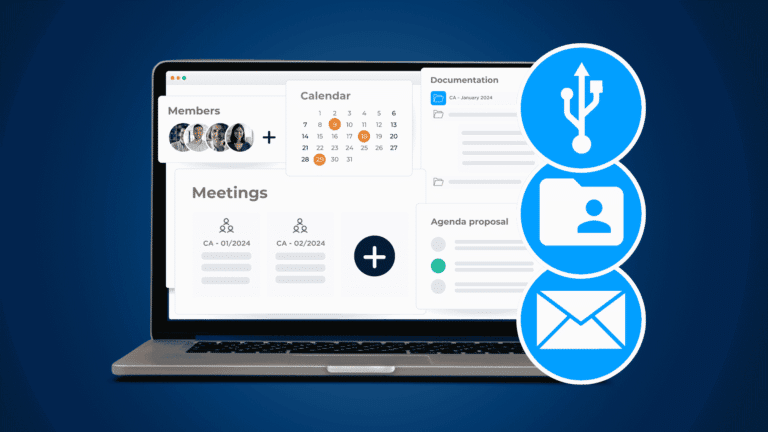
Si las respuestas viven en hilos de correo y unidades personales, cada uno de esos momentos es un riesgo. Con el Board Portal de DiliTrust, cada consejo o comisión trabaja en su propia sala (Room), de modo que una comisión temporal dispone de un espacio propio con acceso controlado desde su primera reunión.
- Accesos que puede demostrar. Las reglas de acceso «Nobody except» (nadie salvo), configurables por usuario o por equipo, hacen que documentos, carpetas, votaciones y encuestas solo sean visibles para las personas que usted designe. Los consejeros con conflicto no reciben materiales que no deben ver.
- Reuniones preparadas a partir de una plantilla. El orden del día y los documentos adjuntos se compilan en un único PDF de la reunión para los miembros.
- Votaciones dentro y fuera de las reuniones. La comisión puede decidir entre sesiones programadas cuando el calendario de la operación lo exige.
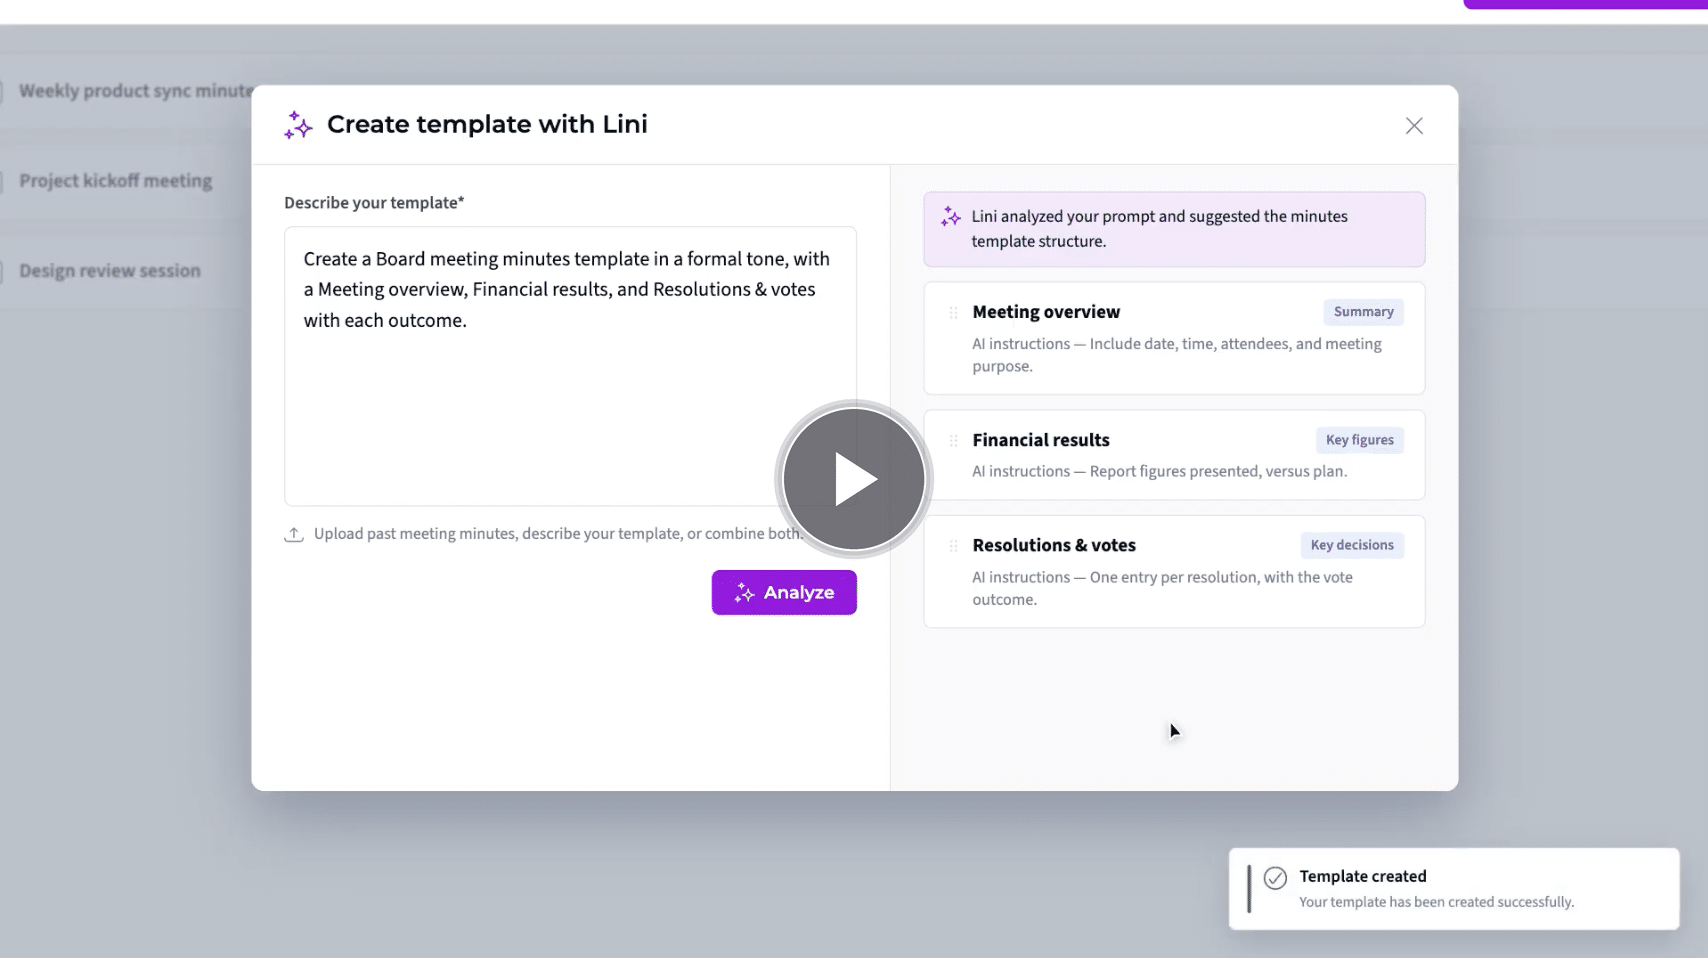
- Actas en menos tiempo. Lini, el asistente de IA de DiliTrust, redacta las actas en un formato que usted puede definir para cada comisión. Una persona autorizada revisa y valida cada borrador antes de que tenga validez.
Cuando la comisión informa al pleno, la función Circulate Information copia o sincroniza los puntos del orden del día y sus documentos desde la sala de la comisión a la del pleno del consejo. El consejo ve la recomendación final sin que nadie tenga que volver a subir archivos ni reenviar adjuntos.
Para el archivo a largo plazo, la Gestión de entidades jurídicas de DiliTrust le permite registrar la comisión con una fecha de creación y una fecha de fin. Una vez pasada la fecha de fin, la comisión y los mandatos de sus miembros se marcan como «Ended» (finalizados), y la pregunta del auditor se responde en segundos.
Descubra cómo funciona en la práctica una sala de reuniones de la comisión. Solicite una demostración del portal para juntas directivas
Preguntas frecuentes
Respuestas rápidas a las dudas que suelen surgir cuando se plantea una comisión especial.
¿Para qué sirve una comisión ad hoc?
Una comisión ad hoc da al consejo una atención concentrada, y a menudo independiente, sobre un asunto que el pleno o sus comisiones permanentes no pueden gestionar bien. Los casos típicos son las operaciones con conflicto de interés, las investigaciones internas, la búsqueda de un primer ejecutivo y las crisis. Trabaja el asunto, informa o decide, y se disuelve.
¿Cuánto dura una comisión ad hoc?
Lo que exija su mandato. Algunas duran unas semanas, como la respuesta a una crisis. Otras se prolongan durante muchos meses, como una adquisición disputada. Lo recomendable es fijar la condición de extinción en el acuerdo que crea la comisión. Se puede hacer mediante un hito de cumplimiento, una fecha de extinción o ambos.
¿Quién nombra a los miembros de una comisión ad hoc?
El consejo de administración, mediante acuerdo, normalmente a propuesta del presidente, del consejero coordinador o del director jurídico. En las cotizadas cuyo presidente es consejero ejecutivo, el consejero coordinador es una figura obligatoria que se elige entre los independientes (artículo 529 septies de la LSC). En los asuntos con conflicto, los miembros deben ser independientes y no tener interés en el asunto, y el proceso de verificación debe quedar documentado.
¿Es lo mismo una comisión especial que una comisión ad hoc?
Sí. En la práctica societaria española se usan ambos términos de forma indistinta, igual que «comité ad hoc». En el derecho estadounidense, del que procede buena parte de la doctrina sobre estas comisiones, se habla de special committee. No la confunda con la comisión ejecutiva del artículo 249 de la LSC, que recibe una delegación de facultades del consejo con vocación de permanencia.
¿Pueden formar parte de una comisión ad hoc personas que no son consejeros?
Como comisión del consejo, sus miembros deben ser consejeros: la LSC se refiere a comisiones designadas «de entre sus miembros» (artículo 249) o constituidas «en su seno» (artículo 529 terdecies). Las personas que no son consejeros, como abogados, banqueros o expertos del sector, pueden asistir como asesores sin voto. Los grupos puramente consultivos que crea la dirección quedan fuera de esta regla.
¿Tiene que levantar actas una comisión ad hoc?
Sí. Las actas son la principal prueba de que la comisión se reunió, examinó la información adecuada y actuó con independencia. Custódielas con el mismo cuidado que las del consejo, gestione el acceso de los consejeros con conflicto dentro de lo que permite la ley (en las cotizadas, las actas de las comisiones deben estar a disposición de todos los consejeros) y archívelas cuando se disuelva la comisión.
Créela pronto, delimítela bien y ciérrela con acta
Una comisión ad hoc es una de las herramientas más útiles de un consejo y una de las más fáciles de usar mal. Casi todo su valor se decide antes de la primera reunión: quién forma parte de ella, qué permite el acuerdo y cuándo termina.
Acierte en esos tres puntos, guarde los materiales donde solo los miembros puedan acceder y cierre el expediente formalmente. Esa es la versión que resiste cuando un tribunal, un auditor o un accionista pide explicaciones.
¿Quiere que su próxima comisión especial tenga un espacio seguro desde el primer día?