La independencia del consejo no se demuestra con una etiqueta. Se demuestra con un análisis actualizado, una decisión razonada y un registro que pueda revisarse cuando sea necesario.
En España, para las sociedades cotizadas, la Ley de Sociedades de Capital define al consejero independiente como aquel que, por sus condiciones personales y profesionales, puede desempeñar sus funciones sin verse condicionado por relaciones con la sociedad o su grupo, sus accionistas significativos o sus directivos. El artículo 529 duodecies de la Ley de Sociedades de Capital también establece los supuestos que impiden atribuir esa categoría.
Por eso, la revisión anual de la independencia no debería tratarse como un trámite documental. Cuando está bien planteada, ayuda al consejo a demostrar que sus decisiones se han tomado con la composición, la información y los controles adecuados.
Esta guía está dirigida al director jurídico, al secretario corporativo y a los equipos de gobierno corporativo que coordinan esta revisión. Incluye el marco español aplicable a las sociedades cotizadas, las principales referencias europeas, un proceso de evaluación en 5 pasos y los errores que pueden debilitar un expediente que, en lo demás, sea sólido.
Ideas clave
- La independencia debe analizarse consejero por consejero y reflejarse en la documentación societaria y regulatoria aplicable, incluido el informe anual de gobierno corporativo de las sociedades cotizadas.
- Cumplir los supuestos legales de exclusión no basta. El consejo también debe valorar si existen relaciones que puedan condicionar el juicio independiente del consejero.
- La comisión de auditoría y la comisión de nombramientos y retribuciones tienen requisitos específicos. El análisis debe hacerse para cada puesto, no solo para cada persona.
- La categoría de consejero independiente debe revisarse cuando cambian su empleo, sus relaciones familiares, sus vínculos empresariales, sus participaciones o sus cargos en otros consejos.
- En España y en la UE no existe un equivalente general a la presunción introducida en 2025 por Delaware. El valor jurídico del análisis depende de que la evaluación, la motivación y la documentación sean coherentes con la normativa aplicable.
Qué hace independiente a un consejero en España y la UE
Un consejero independiente es un miembro del consejo que puede ejercer sus funciones sin verse condicionado por relaciones con la sociedad o su grupo, sus accionistas significativos o sus directivos. En las sociedades cotizadas españolas, la categoría se asigna conforme a la Ley de Sociedades de Capital, los estatutos, el reglamento del consejo y la información comunicada al mercado.
La evaluación tiene dos capas:
- Una valoración jurídica y objetiva: el artículo 529 duodecies de la Ley de Sociedades de Capital establece la definición y las situaciones incompatibles con la condición de independiente.
- Una valoración razonada del conjunto de relaciones: aunque una relación no encaje literalmente en un supuesto de exclusión, el consejo debe considerar si puede afectar al juicio del consejero.
Cumplir los requisitos formales es el punto de partida. No sustituye al análisis de fondo ni a la obligación de explicar por qué la sociedad considera que el consejero puede actuar con independencia.
Situaciones que pueden impedir la condición de independiente
La siguiente tabla resume los principales supuestos previstos para las sociedades cotizadas españolas. Deben revisarse el texto legal vigente, los estatutos, el reglamento del consejo y, cuando proceda, las normas sectoriales aplicables.
| Relación o situación | Referencia en España |
|---|---|
| Empleo o cargo ejecutivo anterior | Haber sido empleado de sociedades del grupo durante los 3 años anteriores, o consejero ejecutivo durante los 5 años anteriores. |
| Retribución adicional | Percibir de la sociedad o de su grupo cantidades o beneficios por conceptos distintos de la remuneración como consejero, salvo que no sean significativos para el consejero. |
| Vínculos con el auditor | Ser o haber sido durante los 3 años anteriores socio del auditor externo o responsable del informe de auditoría de la sociedad o de una entidad de su grupo. |
| Interrelación entre consejos | Ser consejero ejecutivo o alto directivo de otra sociedad en la que un consejero ejecutivo o alto directivo de la sociedad sea consejero externo. |
| Relaciones de negocio | Mantener, o haber mantenido durante el último año, una relación de negocios significativa con la sociedad o con una entidad de su grupo, como proveedor, asesor o consultor. |
| Donaciones | Ser accionista significativo, consejero ejecutivo o alto directivo de una entidad que reciba o haya recibido donaciones de la sociedad o de su grupo durante los 3 años anteriores, con las excepciones previstas legalmente. |
| Relaciones familiares | Ser cónyuge, pareja de hecho o familiar hasta segundo grado de un consejero ejecutivo o alto directivo de la sociedad. |
| Propuesta de nombramiento | No haber sido propuesto para su nombramiento o renovación por la comisión de nombramientos y retribuciones. |
| Antigüedad | Haber sido consejero durante más de 12 años de forma continuada. |
| Vínculos con accionistas significativos | Mantener con un accionista significativo o representado en el consejo determinadas relaciones equivalentes a las anteriores. |
Un consejero que tenga acciones de la sociedad puede conservar la condición de independiente si cumple el resto de requisitos y su participación no es significativa. Los estatutos y el reglamento del consejo también pueden establecer incompatibilidades adicionales o condiciones más estrictas.
Las comisiones del consejo añaden requisitos específicos
La pertenencia a una comisión exige una revisión adicional. La condición de independiente para el consejo no garantiza por sí sola que el consejero cumpla los requisitos de la comisión a la que se incorpora.
Comisión de auditoría
En las sociedades cotizadas españolas, la comisión de auditoría debe estar formada exclusivamente por consejeros no ejecutivos. La mayoría de sus miembros debe ser independiente, al menos uno debe tener conocimientos y experiencia en contabilidad, auditoría o ambas materias, y su presidente debe ser un consejero independiente. La comisión también debe supervisar la información financiera, el control interno, la gestión de riesgos y la independencia del auditor externo, entre otras funciones previstas en el artículo 529 quaterdecies de la Ley de Sociedades de Capital.
Comisión de nombramientos y retribuciones
Esta comisión debe estar formada exclusivamente por consejeros no ejecutivos y contar con, al menos, 2 consejeros independientes. Su presidente debe ser independiente. El Código de buen gobierno de las sociedades cotizadas de la CNMV recomienda que la comisión esté compuesta por una mayoría de consejeros independientes y que sus miembros tengan los conocimientos y la experiencia adecuados para sus funciones. Consulte el artículo 529 quindecies de la Ley de Sociedades de Capital y el Código de buen gobierno de la CNMV.
Un consejero puede ser independiente para el consejo y, aun así, no cumplir los requisitos de una comisión concreta. Analice cada puesto por separado y conserve la motivación de la decisión.
Responsabilidades de los consejeros independientes
El papel de un consejero independiente va más allá de no formar parte de la dirección ejecutiva. En una sociedad cotizada española, los consejeros independientes suelen:
- Aportar una perspectiva autónoma en la supervisión de la estrategia, la gestión de riesgos y la actuación del equipo ejecutivo.
- Participar en las comisiones del consejo que requieren una composición con consejeros independientes, en particular auditoría y nombramientos y retribuciones.
- Revisar la información financiera y los sistemas de control a través de la comisión de auditoría.
- Participar en la selección, evaluación y retribución de la alta dirección a través de la comisión de nombramientos y retribuciones.
- Examinar las operaciones vinculadas y los conflictos de interés con el nivel de independencia y trazabilidad que exige la normativa aplicable.
- Contribuir a la planificación de la sucesión del presidente y del primer ejecutivo, cuando corresponda.
- Pedir la información necesaria para cumplir sus deberes de diligencia, lealtad y supervisión.
El Código de buen gobierno de la CNMV recomienda que los consejeros independientes representen, al menos, la mitad del total. En las sociedades que no sean de elevada capitalización, la recomendación contempla una proporción mínima de un tercio. La recomendación debe leerse junto con las obligaciones legales y con la estructura accionarial de cada sociedad.
La independencia es solo una parte de la composición del consejo. Para entender cómo encajan la composición, las comisiones y los derechos de decisión, consulte nuestra guía sobre la estructura de gobierno del consejo.
Cómo evaluar la independencia de los consejeros en 5 pasos
En las sociedades cotizadas, la composición y las categorías de los consejeros deben revisarse y comunicarse dentro del ciclo anual de información corporativa. Este proceso ayuda a generar un expediente coherente y fácil de defender:
- Actualice el cuestionario de consejeros y altos directivos antes de enviarlo.
- Contraste cada relación declarada con los supuestos legales de exclusión.
- Analice las relaciones que superan ese primer filtro.
- Registre la decisión razonada en las actas y en la documentación de soporte.
- Refleje la base de la evaluación en el informe anual de gobierno corporativo y en la documentación aplicable.
Paso 1: actualice el cuestionario de consejeros y altos directivos antes de enviarlo
El cuestionario anual de consejeros y altos directivos es la materia prima de toda la evaluación. Si el formulario no ha cambiado en varios años, puede no recoger relaciones que no existían cuando se redactó.
Actualícelo en cada ciclo para incluir:
- Nuevos proveedores, clientes y adquisiciones: una nueva relación comercial puede afectar a la evaluación de un consejero cuya empresa no había trabajado antes con la sociedad.
- Cambios normativos y cambios en la estructura del consejo: revise las modificaciones de la Ley de Sociedades de Capital, las recomendaciones de la CNMV, las nuevas comisiones y los cambios en el reglamento del consejo.
- Familiares identificados por nombre: pida que se indiquen los empleadores del cónyuge, la pareja y los familiares relevantes, en lugar de limitarse a marcar “ninguno”.
- Fundaciones y organizaciones sin ánimo de lucro: compruebe si el consejero ocupa un cargo ejecutivo o si existe una relación que pueda afectar al análisis.
- Participaciones y otros cargos: solicite información actualizada sobre participaciones significativas, cargos en otros consejos y relaciones de negocio.
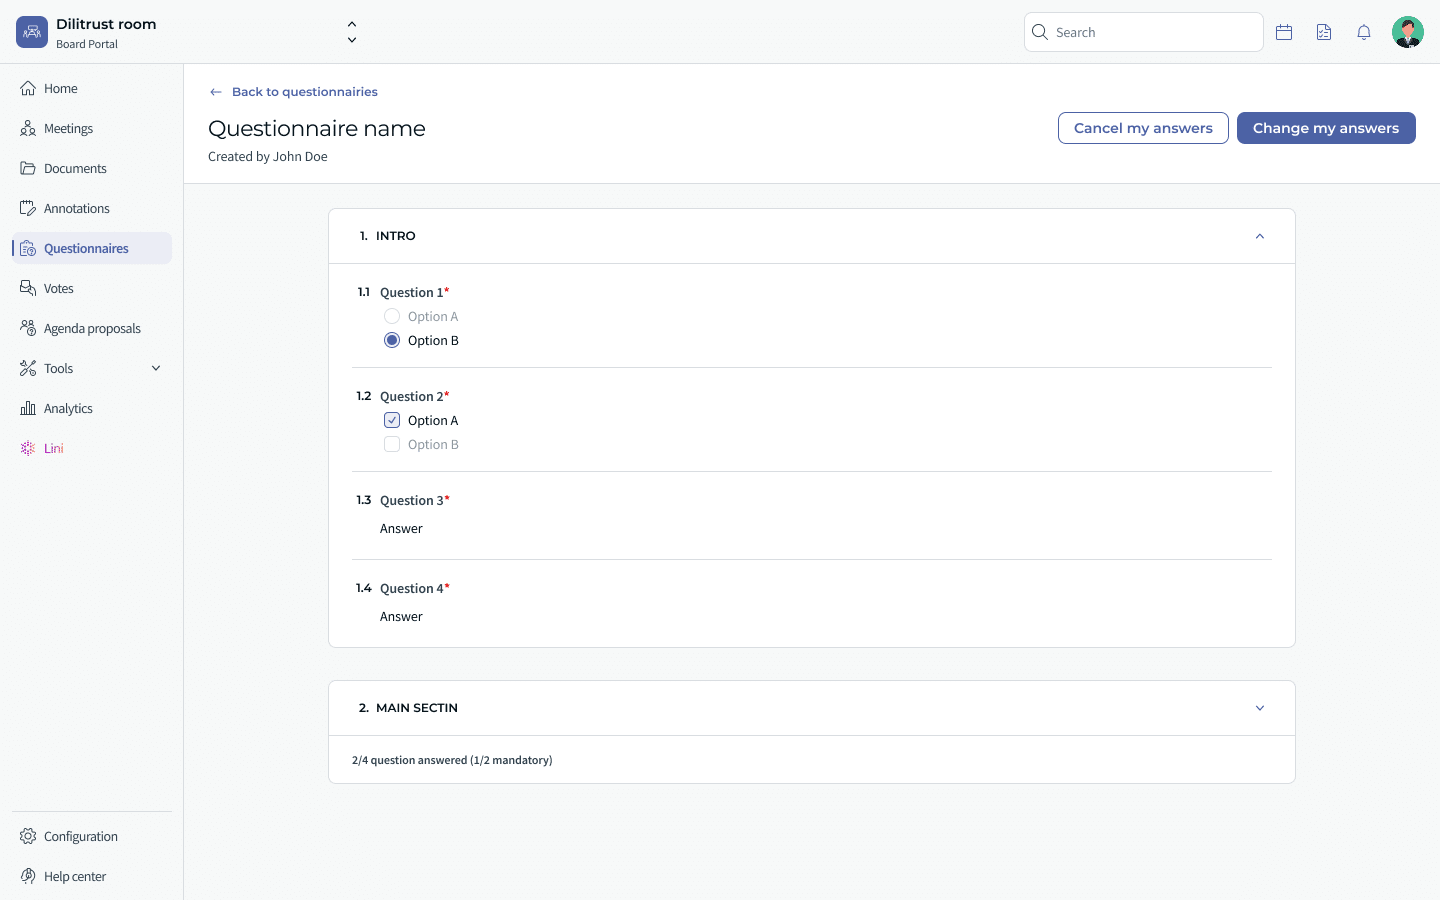
Si persigue por correo electrónico las respuestas de 12 consejeros, dedicará más tiempo a los recordatorios que al análisis. Los consejeros necesitan un único lugar para responder, guardar el progreso y añadir comentarios.
Paso 2: contraste cada relación declarada con los supuestos legales
Cree una matriz sencilla: una fila por consejero, una columna por cada supuesto relevante y columnas separadas para la elegibilidad de la comisión de auditoría y de la comisión de nombramientos y retribuciones.
Después, contraste las respuestas con los datos de la sociedad. Las cuentas a pagar y a cobrar pueden mostrar pagos a la empresa de un consejero. Los registros de entidades pueden mostrar otros cargos en el grupo. Los consejeros pueden olvidar un dato. Pero los registros contables y societarios ayudan a comprobarlo.
Cuando una relación encaja en un supuesto legal de exclusión, la sociedad no debería tratarla como un detalle administrativo. Debe documentar la consecuencia para la categoría del consejero y para cada comisión afectada.
Paso 3: analice las relaciones que superan el primer filtro
Este paso exige criterio. Una relación puede no activar automáticamente un supuesto legal y, aun así, afectar a la percepción o al ejercicio del juicio independiente.
Pregunte si existe una relación que pueda condicionar la actuación del consejero. Examine, por ejemplo:
- una relación personal estrecha con un miembro de la alta dirección;
- una inversión conjunta relevante;
- una relación profesional reciente que no encaje claramente en una categoría legal;
- una dependencia económica que, aunque no supere un umbral formal, pueda ser significativa para el consejero;
- una relación con un accionista significativo o con un consejero dominical.
Escriba la conclusión y sus razones, incluso cuando la respuesta sea que la relación no afecta a la independencia. La ausencia de una exclusión automática no elimina la necesidad de explicar la decisión.
La participación accionarial, por sí sola, no impide necesariamente la condición de independiente. En las sociedades cotizadas españolas, el artículo 529 duodecies exige que esa participación no sea significativa y que se cumplan el resto de requisitos.
Paso 4: registre la decisión razonada en las actas
La sociedad debe conservar la decisión, no solo el resultado. La comisión de nombramientos y retribuciones suele preparar el análisis y formular la propuesta, pero el proceso debe quedar reflejado en los órganos y documentos que correspondan conforme a la Ley de Sociedades de Capital, los estatutos y el reglamento del consejo.
Las actas y los documentos de soporte deberían mostrar:
- Qué revisó la sociedad: las respuestas al cuestionario, la matriz de relaciones, los registros internos y el análisis jurídico.
- Qué relaciones se consideraron: también las que finalmente se consideraron inmateriales.
- Cuál fue la conclusión para cada consejero: independiente, dominical, ejecutivo u otra categoría aplicable.
- Cuál fue la conclusión para cada comisión: especialmente auditoría y nombramientos y retribuciones.
- Quién participó en el análisis: incluidos los posibles conflictos, abstenciones o medidas de mitigación
Cuando un auditor, un accionista o un supervisor pregunte por qué la sociedad consideró independiente a un consejero, “siempre lo hemos hecho así” no es una respuesta. Las actas y los documentos que las respaldan sí pueden explicar la decisión.
Paso 5: refleje la base de la evaluación en la información corporativa aplicable
En las sociedades cotizadas españolas, el informe anual de gobierno corporativo debe ofrecer información sobre la estructura, la composición y el funcionamiento del consejo, incluidas las categorías de los consejeros. La sociedad también debe atender las obligaciones de información sobre operaciones vinculadas, remuneraciones y demás materias que resulten aplicables.
La explicación debe ser coherente con el análisis interno. Una frase genérica sobre la independencia de todos los consejeros no sustituye a la descripción de las relaciones relevantes que la sociedad haya tenido que valorar.
Las notas del paso 3 se convierten en la base del paso 5. Por eso conviene escribirlas cuando se toma la decisión, no meses después, cuando el equipo intenta reconstruir el razonamiento.
Cómo mantener actualizada la independencia entre revisiones anuales
La independencia puede cambiar durante el año. Sin un deber claro de comunicación, la sociedad puede no conocer el cambio hasta el siguiente cuestionario.
Entre los hechos que deberían activar una revisión están:
- Un consejero cambia de empleo y se incorpora a una empresa que trabaja con la sociedad.
- El cónyuge o la pareja del consejero asume un cargo en el auditor externo o en una entidad del grupo.
- La sociedad adquiere una empresa que es un cliente importante del empleador de un consejero.
- Un consejero asume funciones ejecutivas, aunque sea de forma temporal. Mientras desempeñe funciones de dirección, debe revisarse su categoría como consejero ejecutivo.
- El consejero adquiere o transmite una participación que puede afectar a su clasificación.
- El consejero acepta un nuevo cargo en otra sociedad del grupo o en una entidad relacionada.
Incluya en el reglamento del consejo una obligación permanente de informar al secretario corporativo de cualquier cambio que pueda afectar a la independencia. Después, repita los pasos 2 a 4 para el consejero y la comisión afectados, y actualice la información corporativa cuando corresponda.
España y la UE no tienen un régimen general equivalente a los periodos de subsanación de las bolsas estadounidenses. Si un cambio afecta a la composición exigida por la ley o por el reglamento del consejo, la sociedad debe analizarlo sin demora y adoptar las medidas necesarias.
Sociedades que salen a bolsa y sociedades con accionistas de control
La admisión a negociación y la existencia de un accionista de control cambian el contexto del análisis, pero no sustituyen la revisión de independencia.
En España no existe un equivalente general a la exención estadounidense para sociedades controladas que permita prescindir de las exigencias legales de independencia de la comisión de auditoría. Antes de una admisión a negociación, una operación corporativa o un cambio relevante en el accionariado, la sociedad debería:
- revisar la categoría y la antigüedad de cada consejero;
- confirmar la composición de las comisiones obligatorias;
- analizar los vínculos con el accionista significativo y sus representantes;
- comprobar las reglas sobre operaciones vinculadas;
- preparar con antelación la información que deberá comunicarse al mercado.
La estructura accionarial puede justificar una composición concreta del consejo, pero no convierte en independiente a un consejero que no cumple los requisitos legales. Planifique la renovación del consejo antes de la operación, no después.
Errores frecuentes que debilitan el expediente de independencia
Estos hábitos pueden perjudicar un proceso que, en lo demás, sea correcto:
- Cuestionarios de copiar y pegar: el formulario del año anterior, las mismas respuestas y una nueva fecha en la portada.
- Tratar los supuestos legales como si fueran todo el análisis: son el punto de partida, no el expediente completo.
- No documentar el razonamiento: el consejo debatió una relación y la consideró inmaterial, pero nadie dejó constancia de por qué.
- Aplicar el mismo análisis a todos los puestos: las comisiones tienen requisitos adicionales.
- Ignorar la antigüedad y las relaciones personales: un consejero que ha trabajado junto al mismo presidente durante 15 años puede cumplir los requisitos formales y, aun así, exigir una valoración más cuidadosa.
- Perder la trazabilidad: cuando el auditor o un accionista pide la determinación de 2023, nadie encuentra las respuestas que la sustentaron.
- Confundir categoría con ausencia de conflictos: un consejero independiente sigue teniendo deberes de diligencia, lealtad y abstención cuando exista un conflicto concreto.
Estos problemas pueden corregirse dentro de un ciclo. Varios son fallos de documentación y de proceso, no necesariamente incumplimientos legales.
Cómo contribuye DiliTrust a la revisión de la independencia
La decisión corresponde al consejo y a sus asesores. El software no decide si un consejero es independiente. Puede ayudar a que el expediente sea completo, coherente y fácil de recuperar.
DiliTrust Board Portal cubre los pasos en los que suele concentrarse la carga administrativa:
- Cuestionarios preparados para formularios extensos de consejeros y altos directivos: los administradores pueden crear cuestionarios con secciones ilimitadas. Los consejeros pueden guardar sus respuestas, completar el formulario en varias sesiones y comentar preguntas concretas. Lini, el asistente de IA de DiliTrust, puede convertir un cuestionario existente en Word, PDF o Excel en un cuestionario de Board Portal.
- Documentación confidencial para consejeros independientes: las salas separadas y los permisos a nivel de documento permiten mantener la documentación de las sesiones ejecutivas fuera del alcance de la dirección. Los administradores controlan quién puede ver, descargar o imprimir cada documento y pueden añadir marcas de agua personalizadas.
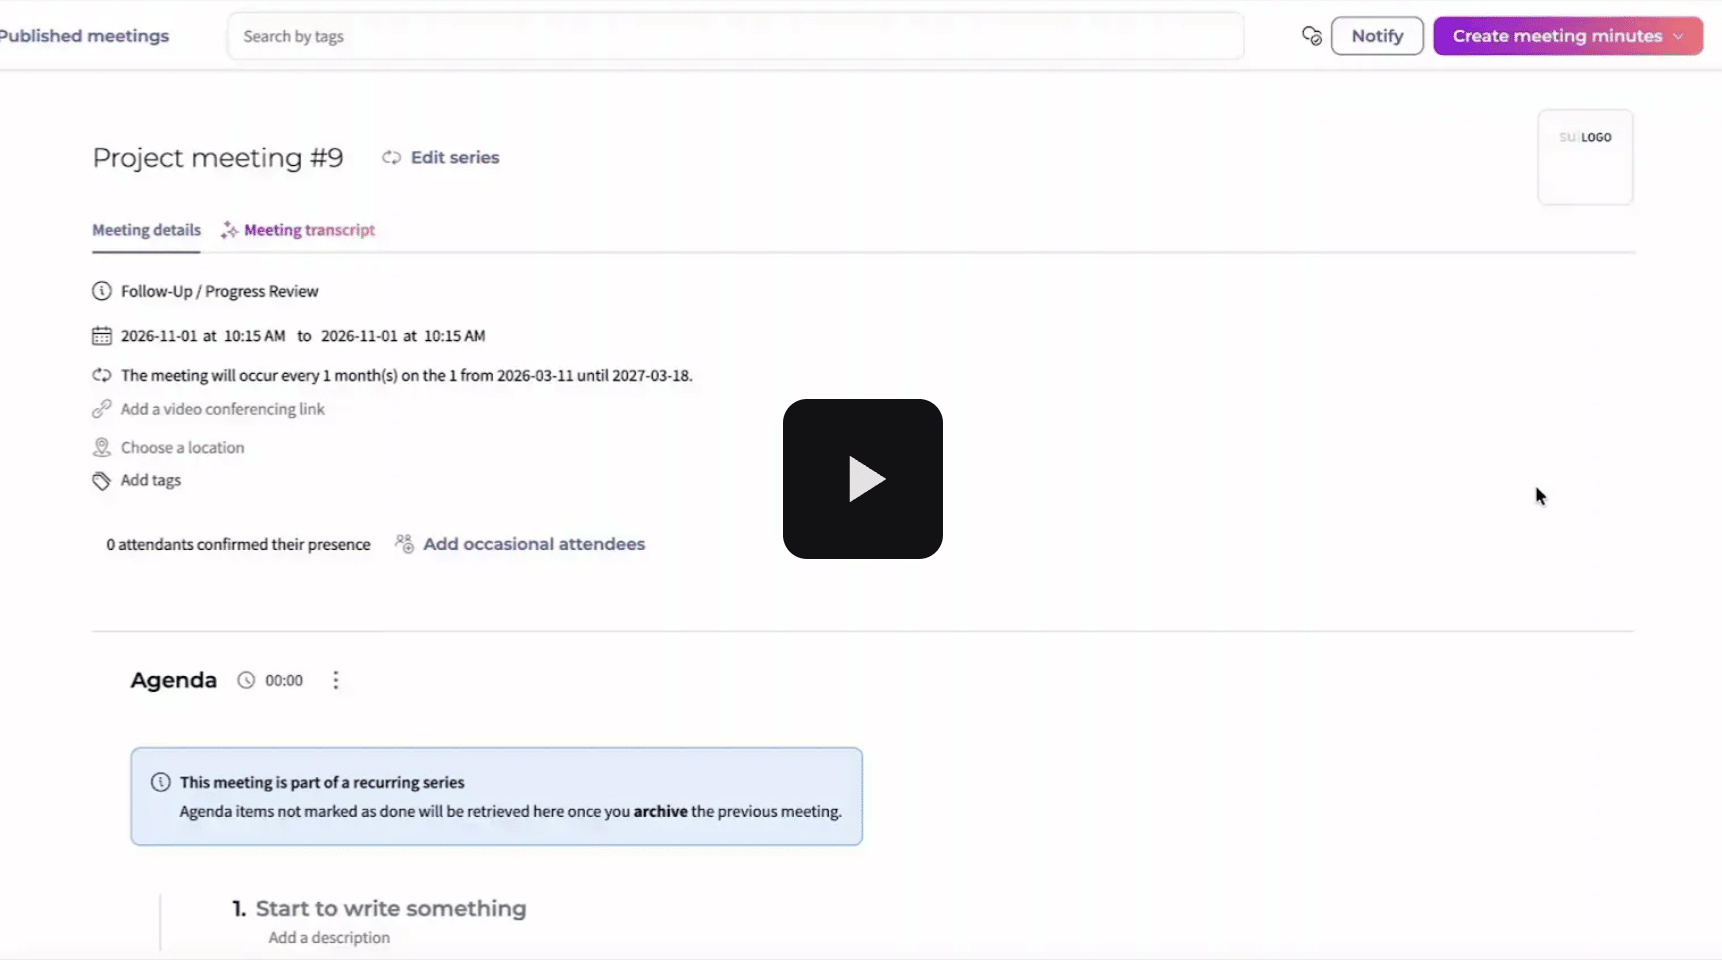
- Decisiones documentadas: votaciones, firmas electrónicas y borradores de actas generados a partir de la transcripción de la reunión, siempre para su revisión por el equipo antes de la aprobación.
- Historial consultable: la búsqueda asistida por IA en reuniones y actas ayuda a localizar la determinación del año anterior y el debate que la respaldó.
Para grupos con muchas filiales, DiliTrust Entities Management centraliza los datos de los cargos, incluidos el puesto de cada consejero, la fecha de nombramiento, la fecha de expiración y el historial de renovación. También permite exportar la información a Excel.
Si usted es el secretario corporativo y coordina este ciclo junto con todos los calendarios del consejo y sus comisiones, consulte cómo DiliTrust ayuda a gestionar la carga de trabajo completa de los secretarios corporativos.
Preguntas frecuentes
¿Cuántos consejeros independientes necesita una sociedad cotizada española?
La Ley de Sociedades de Capital establece requisitos concretos para la clasificación de los consejeros y para la composición de las comisiones. El Código de buen gobierno de la CNMV recomienda que los consejeros independientes representen, al menos, la mitad del consejo y, en sociedades que no sean de elevada capitalización, al menos un tercio. La comisión de auditoría debe estar formada por consejeros no ejecutivos, con una mayoría de independientes. La comisión de nombramientos y retribuciones debe estar formada por consejeros no ejecutivos y contar con al menos 2 independientes. Revise siempre la ley vigente, los estatutos y el reglamento del consejo.
Para conocer las funciones de cada comisión, consulte nuestra guía sobre las comisiones del consejo y sus funciones.
¿Quién decide si un consejero es independiente?
El consejero no lo decide por sí solo. La comisión de nombramientos y retribuciones suele preparar el análisis y proponer el nombramiento o la renovación de los consejeros independientes. Pero la decisión formal corresponde al órgano competente según el momento del nombramiento, la cooptación, los estatutos y la Ley de Sociedades de Capital. La categoría debe constar en el acuerdo correspondiente y en la información corporativa aplicable.
¿Puede un consejero independiente tener acciones de la sociedad?
Sí, siempre que la participación no sea significativa y se cumplan el resto de requisitos del artículo 529 duodecies de la Ley de Sociedades de Capital. La participación debe analizarse junto con los demás vínculos económicos, profesionales y familiares.
¿Cuál es la diferencia entre un consejero independiente y un consejero no ejecutivo?
Un consejero no ejecutivo no forma parte de la dirección de la sociedad. Un consejero independiente es no ejecutivo y, además, puede desempeñar sus funciones sin verse condicionado por relaciones con la sociedad, su grupo, sus accionistas significativos o sus directivos. Y un consejero dominical puede ser no ejecutivo y representar a un accionista significativo sin ser independiente.
¿Cuál es la diferencia entre un consejero independiente y un consejero sin conflicto de interés?
La independencia es una categoría societaria que se evalúa conforme a la Ley de Sociedades de Capital y se comunica en la información corporativa aplicable. La ausencia de conflicto se analiza respecto de una operación o decisión concreta. Un consejero independiente puede tener que abstenerse en un asunto específico si existe un conflicto de interés.
España no tiene un equivalente general a la presunción introducida en 2025 por Delaware, que vincula la determinación de independencia con la condición de desinteresado en ciertas operaciones. Por eso, en España el análisis de independencia y el análisis de conflictos deben mantenerse relacionados, pero separados.
¿Con qué frecuencia debe revisarse la independencia de los consejeros?
Como mínimo, una vez al año dentro del ciclo de información corporativa. También debe revisarse cada vez que un consejero comunique un cambio en su empleo, sus relaciones familiares, sus negocios, sus participaciones, sus cargos en otros consejos o cualquier otra circunstancia que pueda afectar a su categoría o a su pertenencia a una comisión.
Conclusión: hay que considerar la independencia como una prueba, no como una etiqueta
La credibilidad de los consejeros independientes depende del expediente que respalda su clasificación. Un cuestionario actualizado, un análisis por consejero y por comisión, una decisión razonada y un historial recuperable permiten explicar cómo llegó la sociedad a su conclusión.
Actualice el cuestionario. Revise cada puesto. Documente el razonamiento. Después, asegúrese de que puede encontrarlo de nuevo dentro de 3 años.
Descubra cómo un portal seguro para el consejo puede ayudarle a gestionar cuestionarios, actas y decisiones del consejo en un entorno protegido.
Realice su próxima revisión de independencia sobre un expediente que pueda defender
Envíe cuestionarios para directivos y consejeros, limite el acceso a los documentos de las sesiones ejecutivas a los consejeros independientes y redacte actas centradas en las decisiones, todo ello en una única plataforma diseñada para secretarios corporativos.